 Available in US
Ladevorgang...
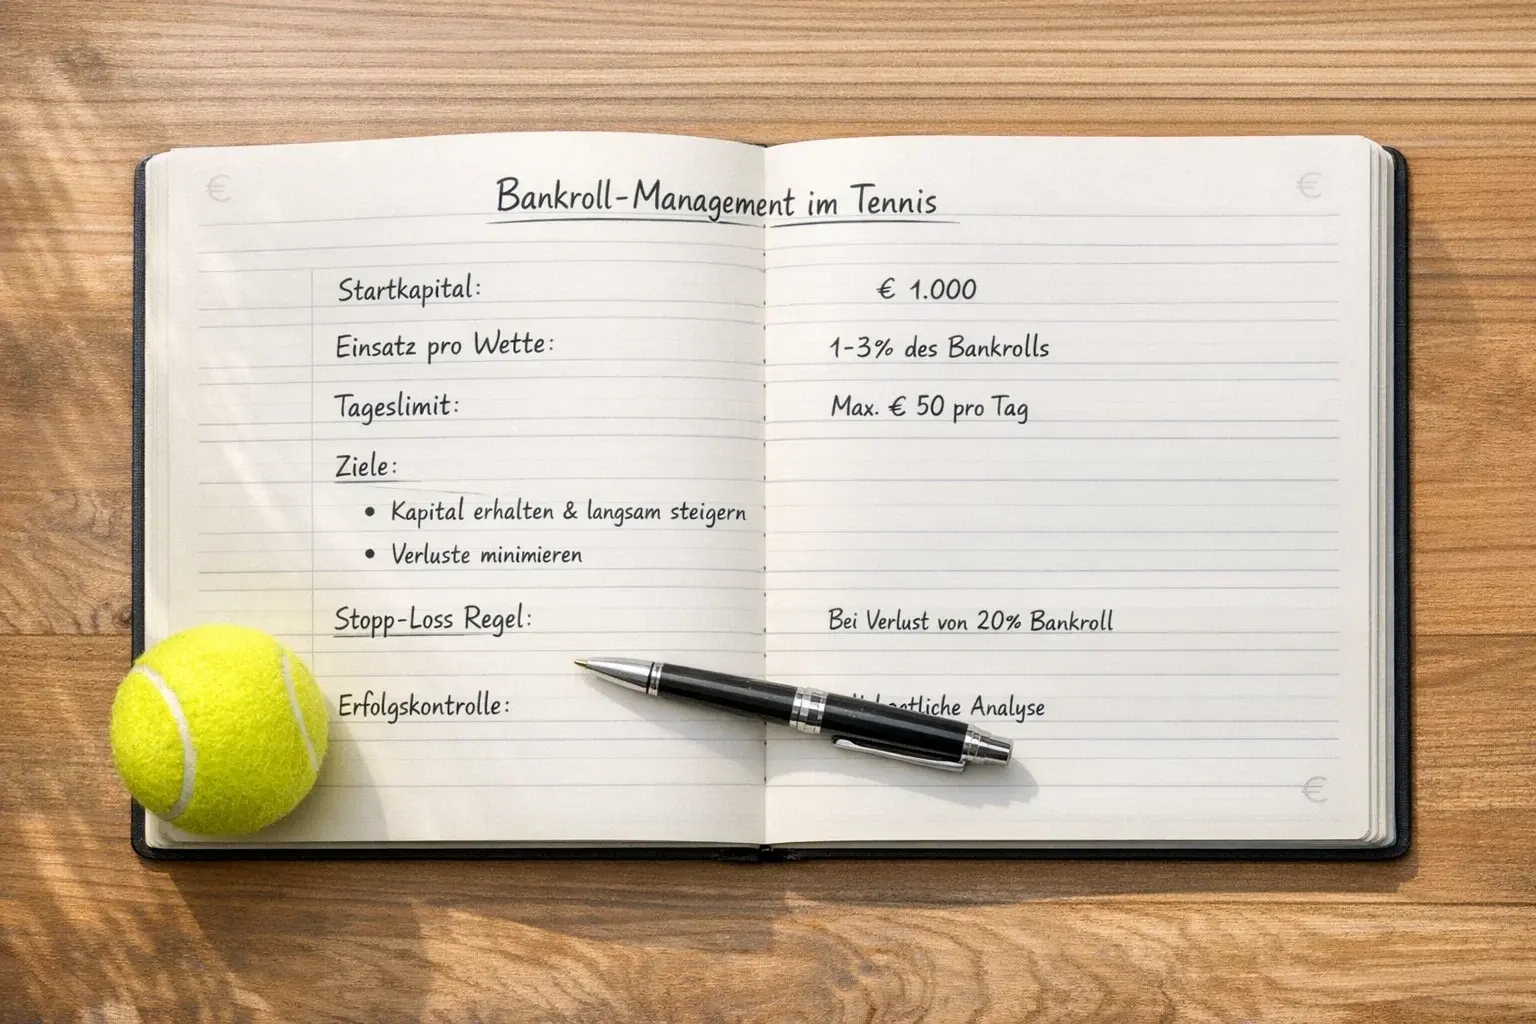
Kein noch so brillanter Analyseansatz rettet einen Wetter, der seine Einsätze nicht im Griff hat. Bankroll-Management ist das Fundament, auf dem alles andere aufbaut — die Strategie, die dafür sorgt, dass man auch nach einer Pechsträhne noch im Spiel ist. Wer ohne klare Regeln für seine Einsatzhöhe wettet, wird früher oder später sein Budget verlieren, und zwar unabhängig davon, wie gut seine Tipps sind. Das gilt im Tennis genauso wie in jeder anderen Sportart, aber die Besonderheiten des Tennissports machen ein durchdachtes Management noch wichtiger.
Tennis bietet fast das ganze Jahr über Wettgelegenheiten. Von Januar bis November finden Turniere statt, oft mehrere gleichzeitig. Das bedeutet: Die Versuchung, täglich zu wetten, ist größer als etwa im Fußball mit seinen festen Spieltagen. Und genau hier lauert die Gefahr. Wer jeden Tag drei oder vier Wetten platziert, ohne seine Gesamtbelastung im Blick zu behalten, kann in einer einzigen schlechten Woche einen erheblichen Teil seines Budgets verlieren.
Was ist eine Bankroll und wie legt man sie fest?
Die Bankroll ist der Geldbetrag, den man ausschließlich für Sportwetten reserviert hat. Nicht das Gehalt, nicht die Ersparnisse, nicht das Urlaubsgeld — sondern ein separater Betrag, den man im schlimmsten Fall komplett verlieren kann, ohne dass der Alltag darunter leidet. Dieser Grundsatz klingt nach einer Binsenweisheit, wird aber erstaunlich oft ignoriert.
Die Höhe der Bankroll ist individuell. Es gibt keine magische Zahl. Entscheidend ist, dass der Betrag hoch genug ist, um sinnvolle Einsätze zu ermöglichen, aber niedrig genug, um bei einem Totalverlust keine existenzielle Krise auszulösen. Für die meisten Freizeitwetter liegt eine vernünftige Bankroll zwischen 200 und 1000 Euro. Professionelle Wetter arbeiten naturgemäß mit größeren Summen, aber das Prinzip bleibt dasselbe.
Ist die Bankroll festgelegt, folgt die wichtigste Entscheidung: Wie viel Prozent davon setzt man pro Wette ein? Die Antwort hängt vom gewählten System ab. Grundsätzlich gilt: Wer konservativ agiert, überlebt länger. Und Überleben ist im Wettgeschäft die halbe Miete.
Flat Betting: Der konservative Klassiker
Flat Betting ist die einfachste und am weitesten verbreitete Methode. Man setzt auf jede Wette denselben festen Betrag — typischerweise zwischen 1 und 5 Prozent der Bankroll. Bei einer Bankroll von 500 Euro und einem Einsatz von 2 Prozent sind das 10 Euro pro Wette, unabhängig von der Quote oder dem eigenen Vertrauen in den Tipp.
Der Vorteil liegt in der Disziplin. Flat Betting eliminiert eine der größten Gefahren: die emotionale Einsatzsteigerung. Wenn man nach drei gewonnenen Wetten hintereinander nicht plötzlich den doppelten Betrag setzt und nach zwei Niederlagen nicht panisch den Einsatz erhöht, um Verluste aufzuholen, schützt man sich vor den teuersten Fehlern.
Die Schwäche von Flat Betting ist die fehlende Differenzierung. Eine Wette mit 10 Prozent Value erhält denselben Einsatz wie eine mit 2 Prozent Value. Man verschenkt damit theoretisch Potenzial, weil man bei besonders vorteilhaften Wetten mehr setzen könnte. In der Praxis ist dieser Nachteil aber geringer, als man denkt — denn die meisten Wetter überschätzen ihre Fähigkeit, Value korrekt einzuschätzen. Flat Betting ist fehlerverzeihend, und das ist sein größter Vorzug.
Für Einsteiger empfiehlt sich ein fester Einsatz von 1 bis 2 Prozent der Bankroll. Wer über eine nachweisliche Erfolgsbilanz von mehreren Hundert Wetten verfügt, kann auf 3 bis 5 Prozent erhöhen. Darüber hinaus wird es riskant, selbst für erfahrene Wetter.
Kelly Criterion: Die mathematische Alternative
Das Kelly Criterion geht einen Schritt weiter als Flat Betting. Es berechnet den optimalen Einsatz auf Basis der eigenen Einschätzung von Wahrscheinlichkeit und Quote. Die Formel lautet:
Einsatz in Prozent = (Wahrscheinlichkeit × Quote − 1) ÷ (Quote − 1)
Ein Beispiel: Man schätzt die Siegwahrscheinlichkeit eines Spielers auf 60 Prozent, die Quote beträgt 2.00. Dann ergibt sich: (0,60 × 2,00 − 1) ÷ (2,00 − 1) = 0,20 ÷ 1,00 = 20 Prozent. Das Kelly Criterion empfiehlt also, 20 Prozent der Bankroll zu setzen.
Das Problem ist offensichtlich: 20 Prozent auf eine einzige Wette ist extrem aggressiv. Deshalb verwenden die meisten Wetter, die mit Kelly arbeiten, eine reduzierte Version — typischerweise Half Kelly (halber Einsatz) oder Quarter Kelly (ein Viertel). Bei Quarter Kelly würde der empfohlene Einsatz im obigen Beispiel bei 5 Prozent liegen, was deutlich vernünftiger ist.
Kelly hat gegenüber Flat Betting einen theoretischen Vorteil: Es maximiert das langfristige Wachstum der Bankroll, weil es bei starkem Value mehr setzt und bei schwachem Value weniger. Der Nachteil ist die Abhängigkeit von der eigenen Wahrscheinlichkeitseinschätzung. Ist diese systematisch zu optimistisch — was bei den meisten Wettern der Fall ist —, führt Kelly zu systematisch zu hohen Einsätzen und damit zu größeren Drawdowns.
Drawdowns und Varianz: Die Realität akzeptieren
Jeder Wetter, egal wie gut, durchlebt Verlustphasen. Im Tennis sind diese Phasen besonders häufig, weil die Upset-Rate höher liegt als in den meisten Mannschaftssportarten. Selbst wer langfristig profitabel wettet, kann problemlos 15 oder 20 Wetten in Folge verlieren. Das klingt erschreckend, ist aber statistisch normal — und genau deshalb ist Bankroll-Management so wichtig.
Ein Drawdown von 20 Prozent der Bankroll fühlt sich schlimm an, ist bei einem Einsatz von 2 Prozent pro Wette aber erst nach zehn aufeinanderfolgenden Verlusten erreicht. Um die Hälfte der Bankroll zu verlieren, müsste man 25 Wetten in Folge verlieren — bei einem positiven Expected Value extrem unwahrscheinlich. Setzt man hingegen 10 Prozent pro Wette, reichen fünf Verluste für einen 50-Prozent-Drawdown. Der Unterschied in der Überlebensfähigkeit ist gewaltig.
Varianz lässt sich nicht eliminieren, aber durch Disziplin managen. Wer seine Einsätze klein hält, gibt sich selbst die Zeit, die er braucht, damit der mathematische Vorteil sich durchsetzen kann. Es ist wie beim Poker: Kurzfristig kann alles passieren, langfristig setzt sich die Kante durch — aber nur, wenn man lange genug am Tisch bleibt.
Spezifische Herausforderungen im Tennis
Der Tenniskalender stellt besondere Anforderungen an das Bankroll-Management. Während eines Grand-Slam-Turniers finden an einem einzelnen Tag bis zu 60 Matches statt. Die Versuchung, auf 10 oder 15 davon zu wetten, ist enorm. Aber wer das tut, hat an einem einzigen Tag möglicherweise 20 bis 30 Prozent seiner Bankroll im Einsatz — eine gefährliche Situation.
Eine sinnvolle Regel ist, die tägliche Gesamtbelastung zu begrenzen. Nicht mehr als 10 Prozent der Bankroll sollten an einem Tag im Spiel sein. Bei einer Bankroll von 500 Euro und 2-Prozent-Einsätzen bedeutet das maximal fünf Wetten pro Tag. Das zwingt zur Selektion und verhindert, dass man aus Langeweile oder FOMO auf Matches wettet, die man nicht ausreichend analysiert hat.
Ein weiterer Tennis-spezifischer Aspekt ist die unterschiedliche Varianz je nach Markt. Einzelwetten auf den Matchsieger haben eine andere Varianz als Handicap-Wetten oder Over/Under-Wetten. Wer mehrere Märkte parallel bespielt, sollte die Gesamtexposition im Blick behalten. Zwei Wetten auf dasselbe Match — etwa Matchsieger und Game-Handicap auf denselben Spieler — sind im Prinzip korreliert. Verliert der Spieler, verliert man wahrscheinlich beide Wetten. Das erhöht die effektive Einsatzhöhe, auch wenn es auf dem Papier wie zwei separate Wetten aussieht.
Protokollierung: Ohne Tracking kein Management
Bankroll-Management funktioniert nur, wenn man weiß, wo man steht. Das erfordert eine konsequente Aufzeichnung aller Wetten. Jeder Einsatz, jede Quote, jedes Ergebnis, jeder Gewinn und Verlust gehört in eine Tabelle. Das mag mühsam klingen, ist aber unverzichtbar.
Die Protokollierung erfüllt zwei Funktionen. Erstens macht sie sichtbar, ob man insgesamt profitabel wettet oder nicht. Viele Wetter haben eine verzerrte Wahrnehmung ihrer eigenen Bilanz — Gewinne bleiben im Gedächtnis, Verluste werden verdrängt. Eine ehrliche Tabelle korrigiert das. Zweitens ermöglicht sie die Analyse, in welchen Bereichen man stark ist und wo die Schwächen liegen. Vielleicht zeigt sich, dass man bei ATP-Matches profitabel wettet, aber bei WTA-Spielen regelmäßig verliert. Oder dass Handicap-Wetten besser laufen als Siegwetten. Solche Erkenntnisse bekommt man nur durch systematische Datenerfassung.
Eine einfache Tabellenkalkulation reicht für den Anfang. Die relevanten Spalten sind: Datum, Turnier, Spieler, Markt, Quote, Einsatz, Ergebnis und Gewinn/Verlust. Wer es fortgeschrittener haben möchte, ergänzt die geschätzte Wahrscheinlichkeit und den berechneten Value — das ermöglicht später eine Analyse der eigenen Kalibrierung.
Der unsichtbare Vorteil
Bankroll-Management ist der Teil des Wettens, über den niemand gern spricht. Es gibt keine spektakulären Geschichten über jemanden, der seine Einsätze bei 2 Prozent gehalten hat. Aber es gibt unzählige Geschichten über Wetter, die nach einer brillanten Siegesserie alles auf eine Wette gesetzt und verloren haben. Der Unterschied zwischen profitablen und unprofitablen Wettern liegt nicht primär in der Qualität ihrer Tipps, sondern in der Disziplin ihres Managements. Wer das begreift, hat bereits den wichtigsten Schritt getan — auch wenn er der langweiligste ist.
